Короткая речь на троих · слайды вашей презентации.
Никита — слайды 1–2
Мы сравнили пять компаний из разных отраслей и выбрали три для портфеля. Учитывали цену акций относительно прибыли, рентабельность и долговую нагрузку.
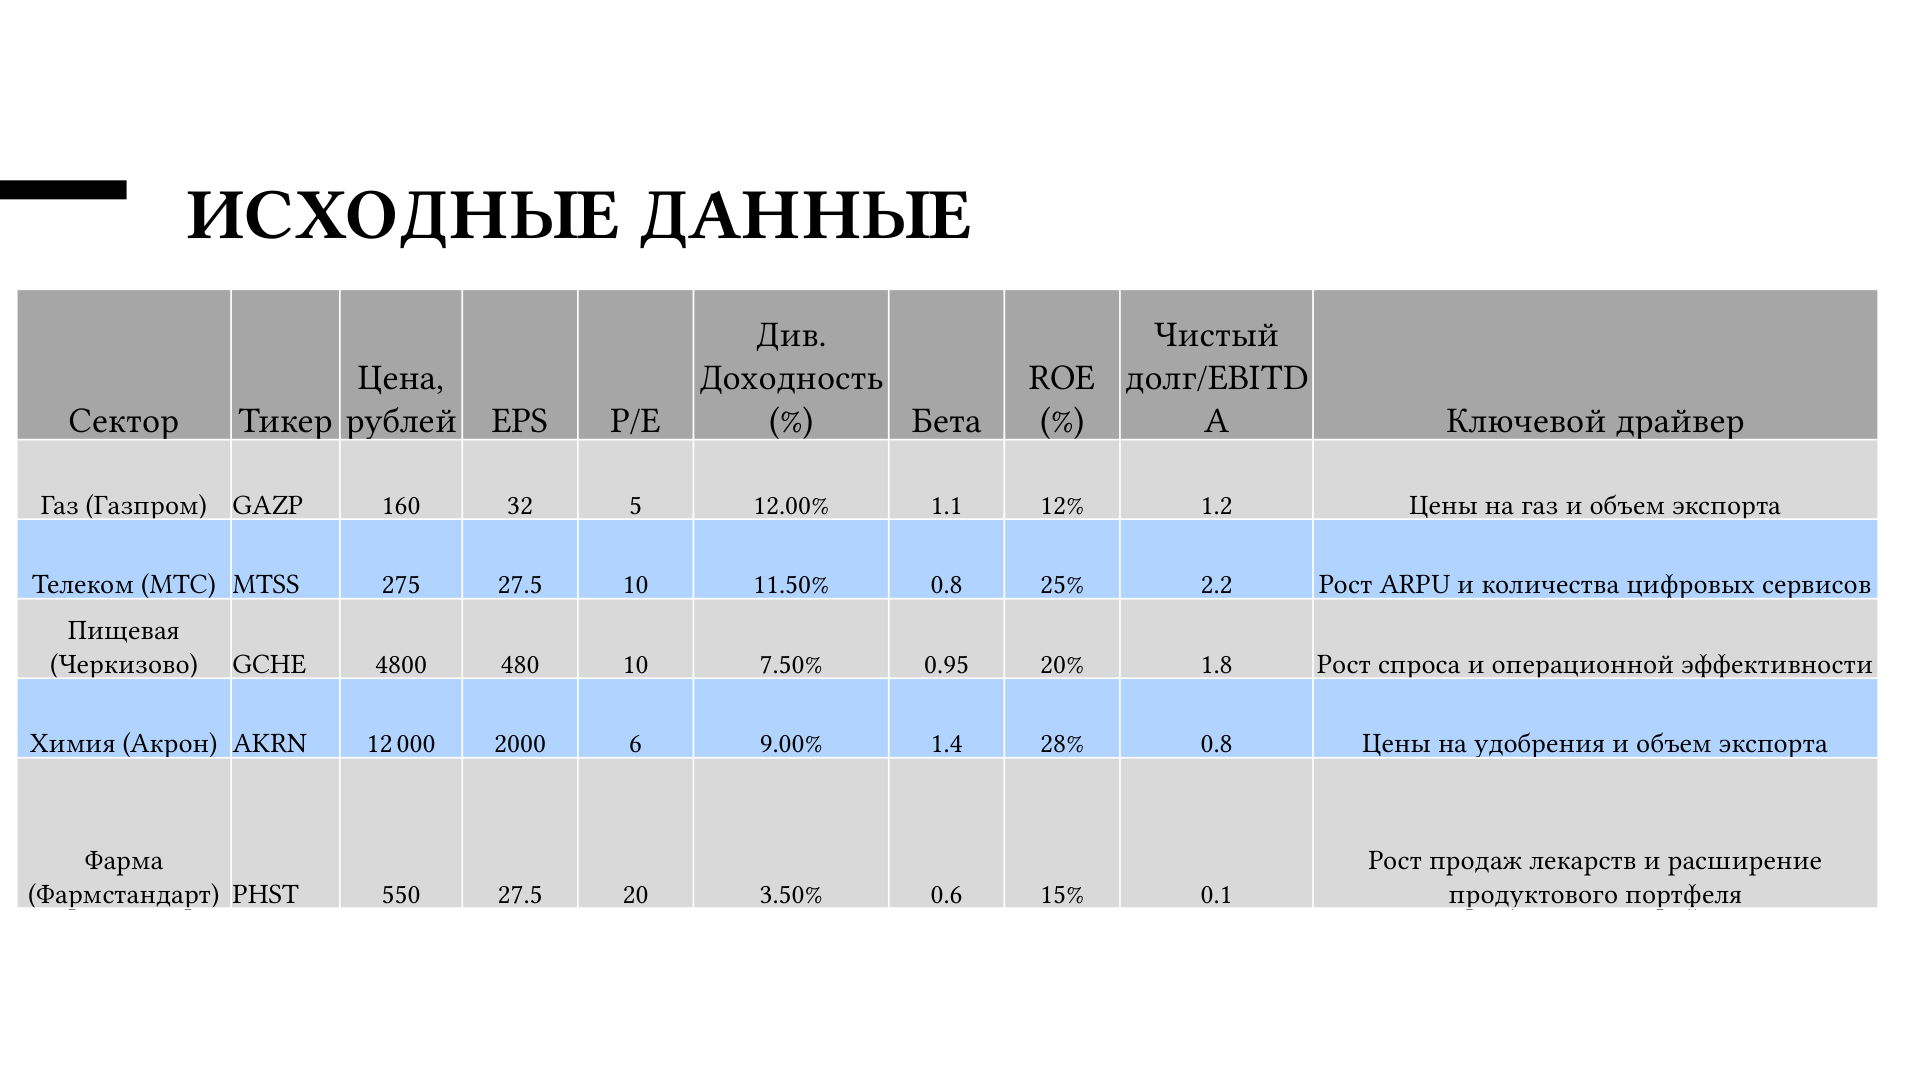
P/E — это цена акции, делённая на прибыль на акцию. У «Газпрома» он равен пяти, у «Акрона» — шести, у МТС и «Черкизово» — десяти, у «Фармстандарта» — двадцати.
По этому показателю дешевле всего «Газпром» и «Акрон». Но для выбора нужно учитывать и риски бизнеса.
Иван — слайды 3–4
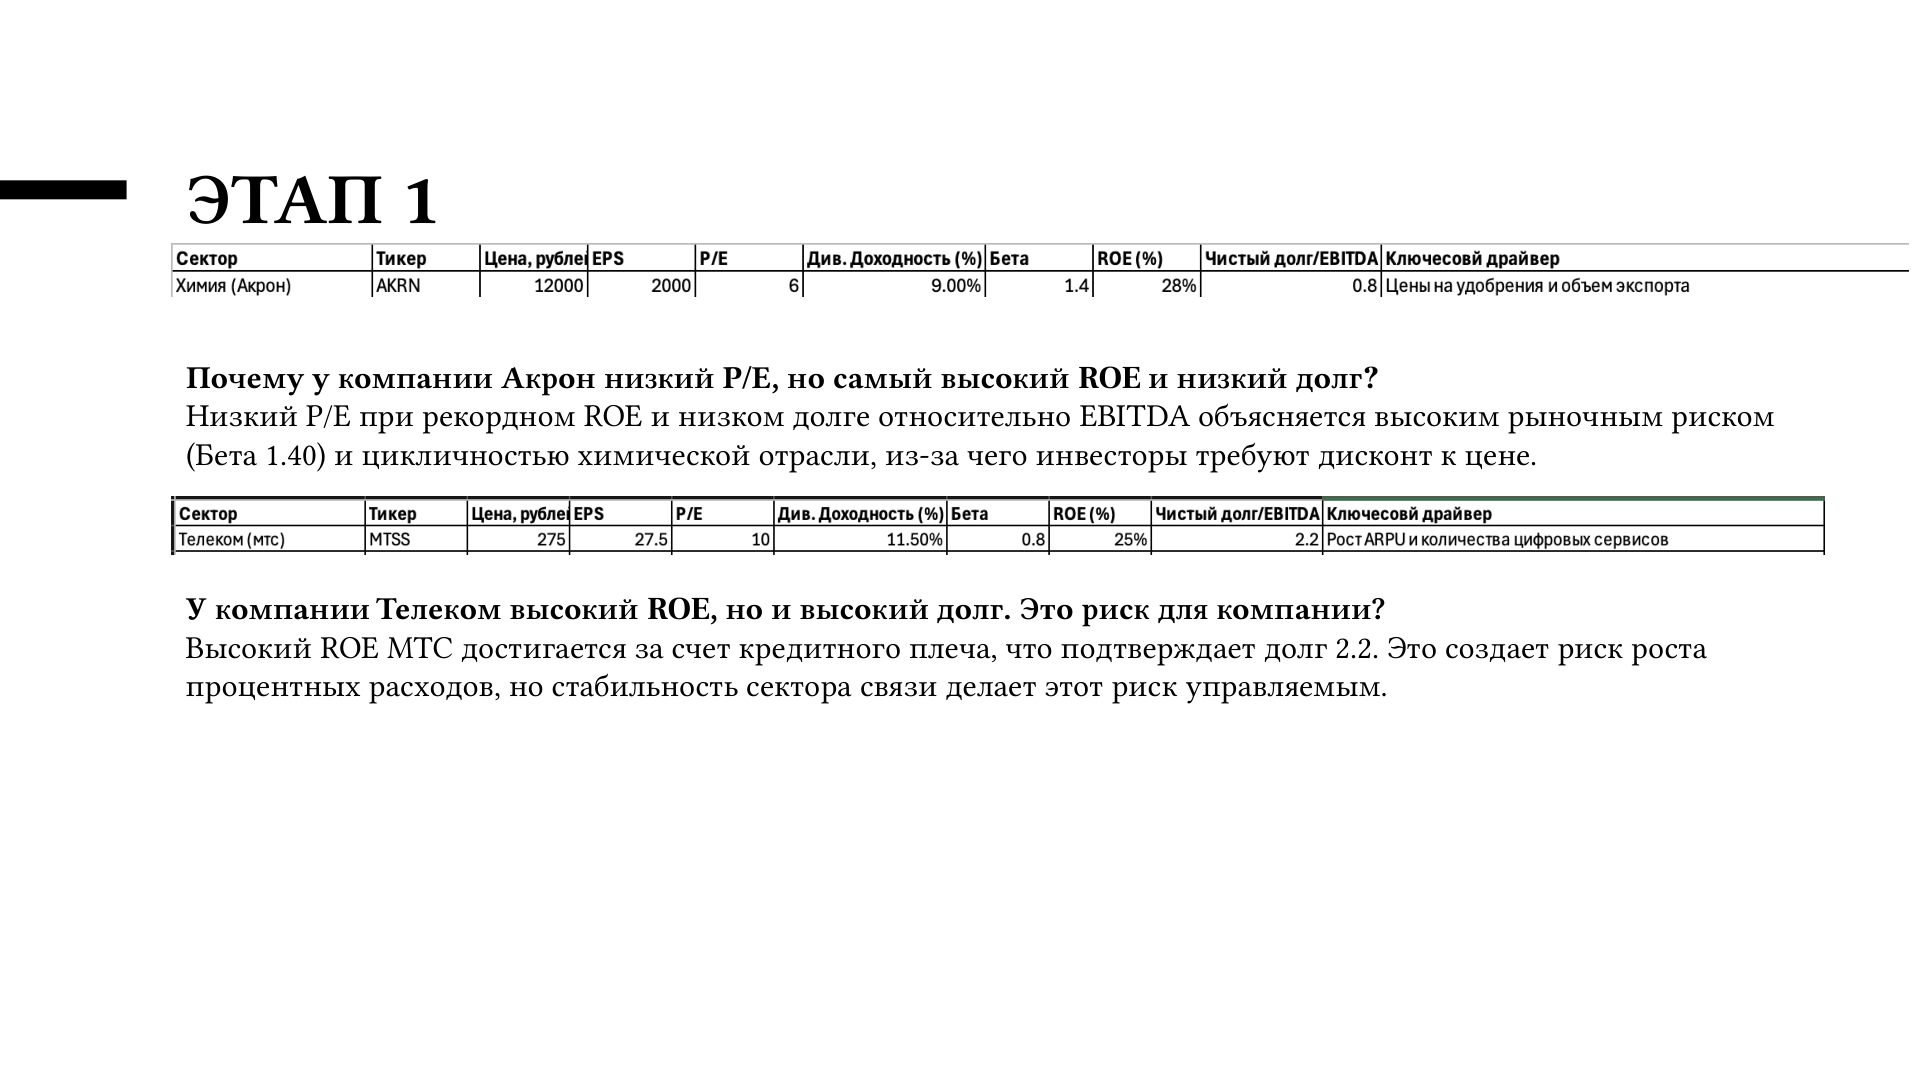
У «Акрона» самый высокий ROE — 28 процентов — и низкий долг. Низкая оценка может объясняться цикличностью отрасли: прибыль зависит от цен на удобрения.
У МТС высокий ROE сочетается с большим долгом. Кредитное плечо может повышать рентабельность капитала, но увеличивает процентные расходы. Стабильный спрос на связь помогает обслуживать долг.
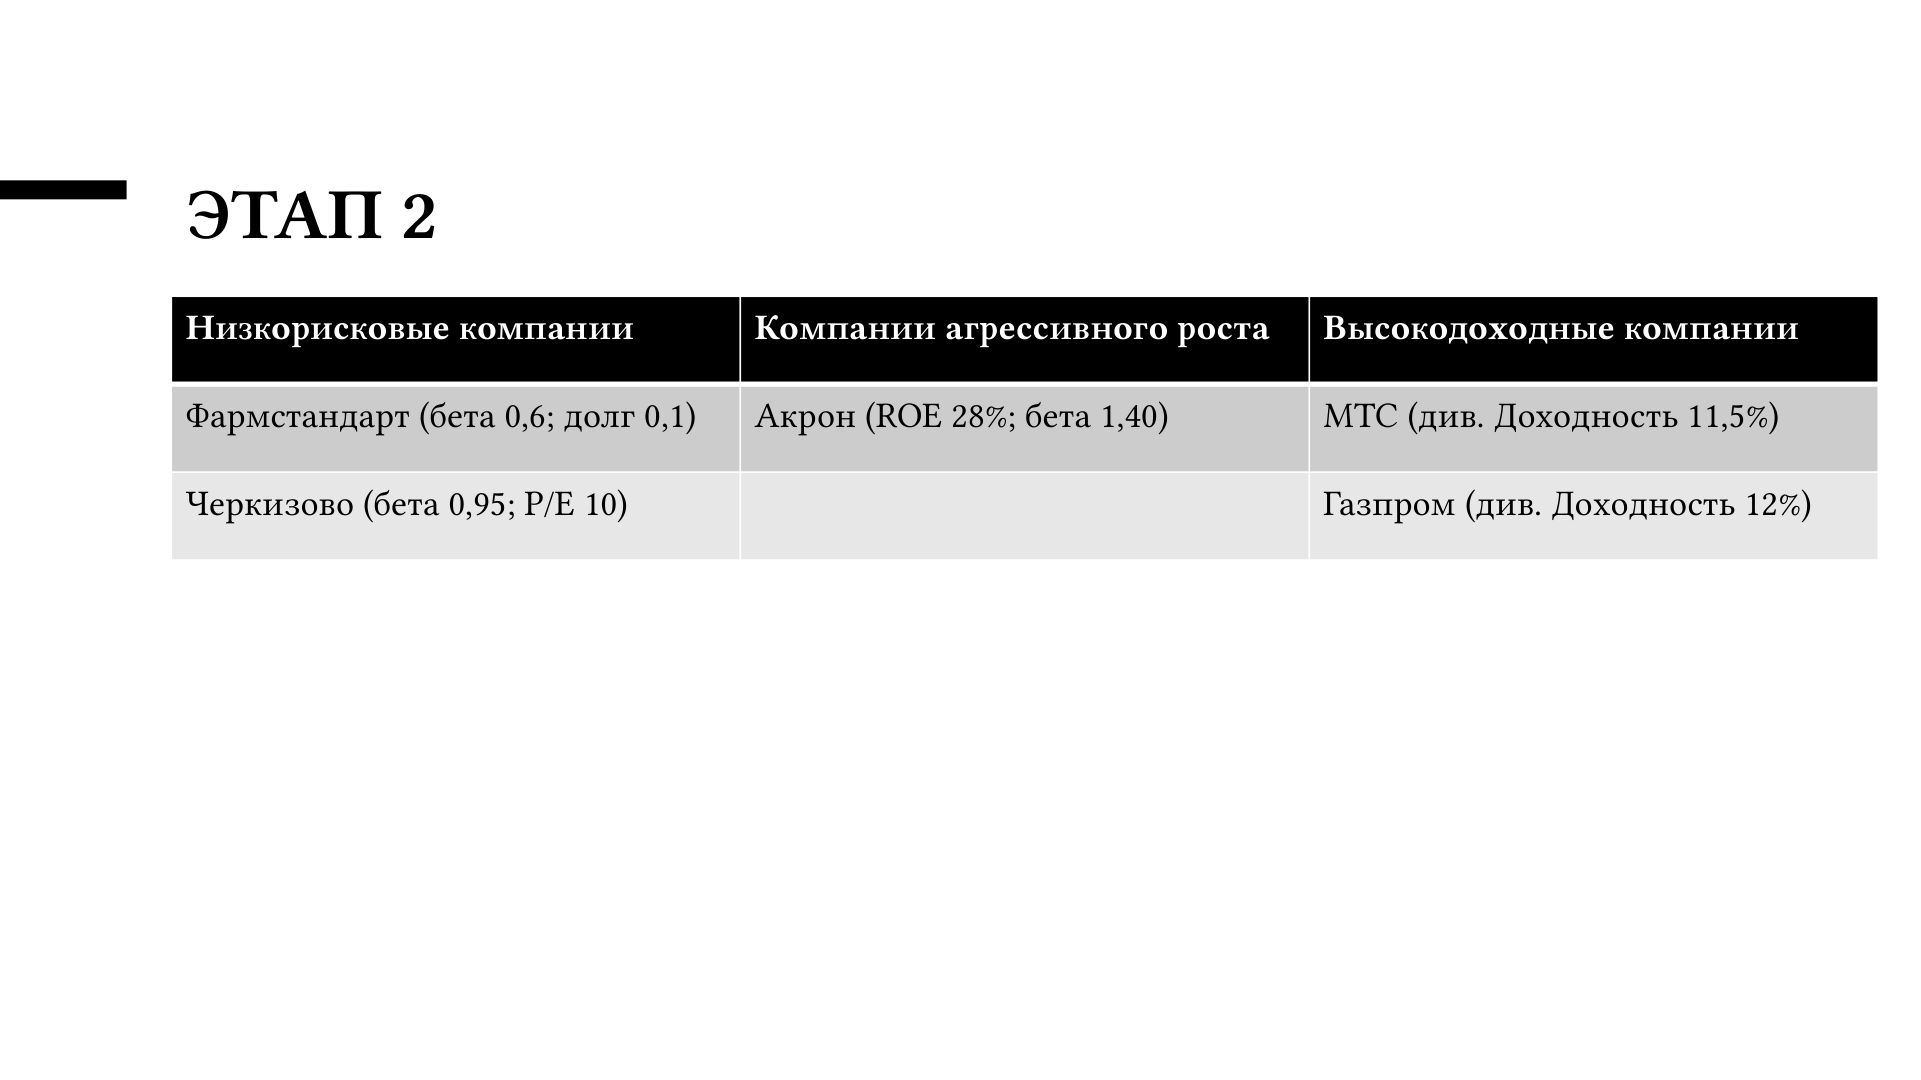
К относительно низкорисковым компаниям мы отнесли «Фармстандарт» и «Черкизово». «Акрон» — более рискованная позиция. МТС и «Газпром» выделяются высокой дивидендной доходностью.
Максим — слайды 5–6
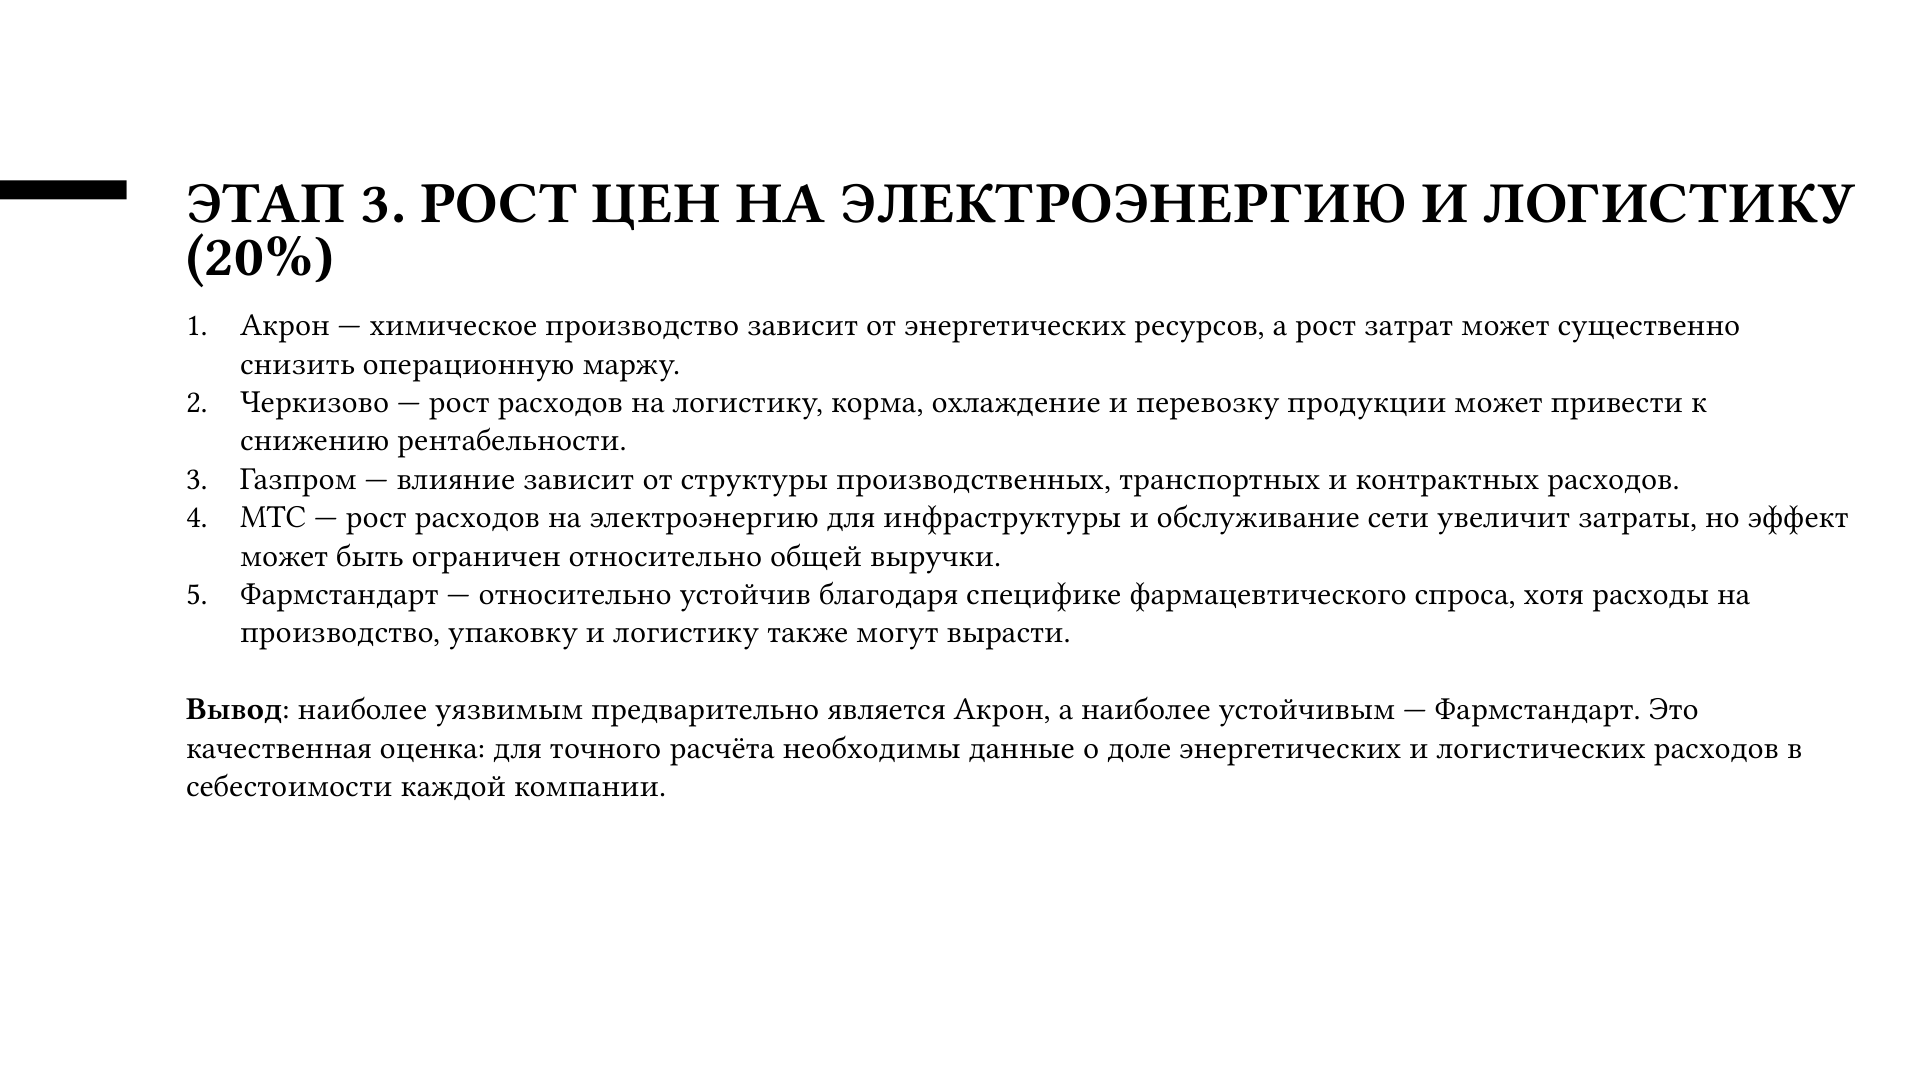
При росте цен на электроэнергию и логистику на 20 процентов наиболее уязвимым выглядит «Акрон». У «Черкизово» также вырастут расходы на охлаждение и перевозки. Наиболее устойчивым считаем «Фармстандарт». Точный эффект зависит от структуры затрат.
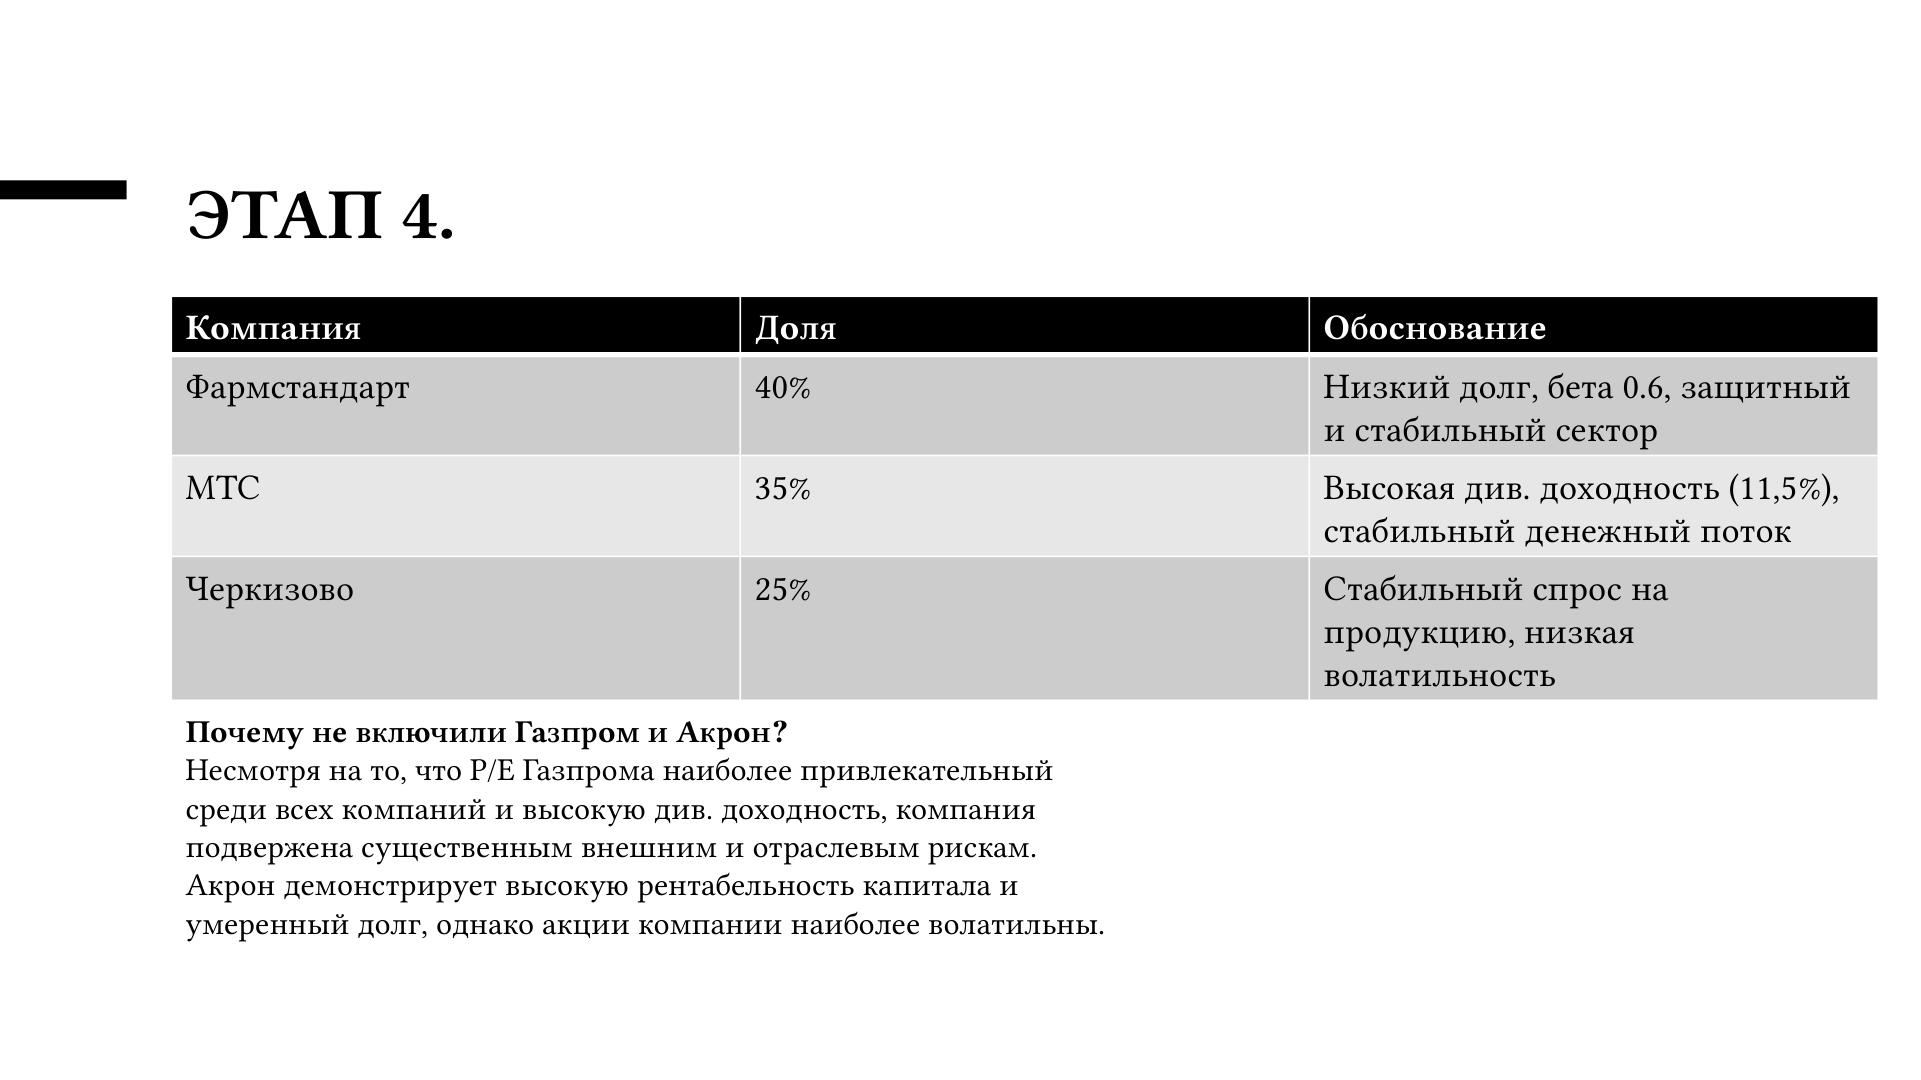
В портфель включаем 40 процентов «Фармстандарта», 35 процентов МТС и 25 процентов «Черкизово». Фарму выбираем за низкий долг, МТС — за дивиденды и стабильный спрос на связь, «Черкизово» — за устойчивый спрос на продукты. При этом учитываем долговой риск МТС.
«Газпром» исключаем из-за внешних и отраслевых рисков, «Акрон» — из-за высокой волатильности и чувствительности к росту издержек.